为进一步优化境外宾客消费体验,满足入境游客、外籍人士在本地消费的支付需求,外卡交易受理功能现已正式上线。 功能支持 VISA、Mastercard 等主流境外银行卡受理,支持卡片支付以及 Apple Pay、Google Pay 等境外手机钱包支付方式,交易过程自动完成货币换算,操作流程简洁顺畅。 境外宾客消费时,可直接使用熟悉的外卡方式完成付款,无需额外注册国内支付账号,页面提供多语种提示,自主完成支付操作;对于消费场景而言,也补齐了境外客群的支付渠道,减少因支付方式受限带来的订单流失。
外卡受理需求的真实规模
国内支付市场以扫码为主导,商户的收款配置围绕微信支付与支付宝搭建。这套体系在服务国内消费者时效率极高,但面对境外消费者时存在结构性短板。
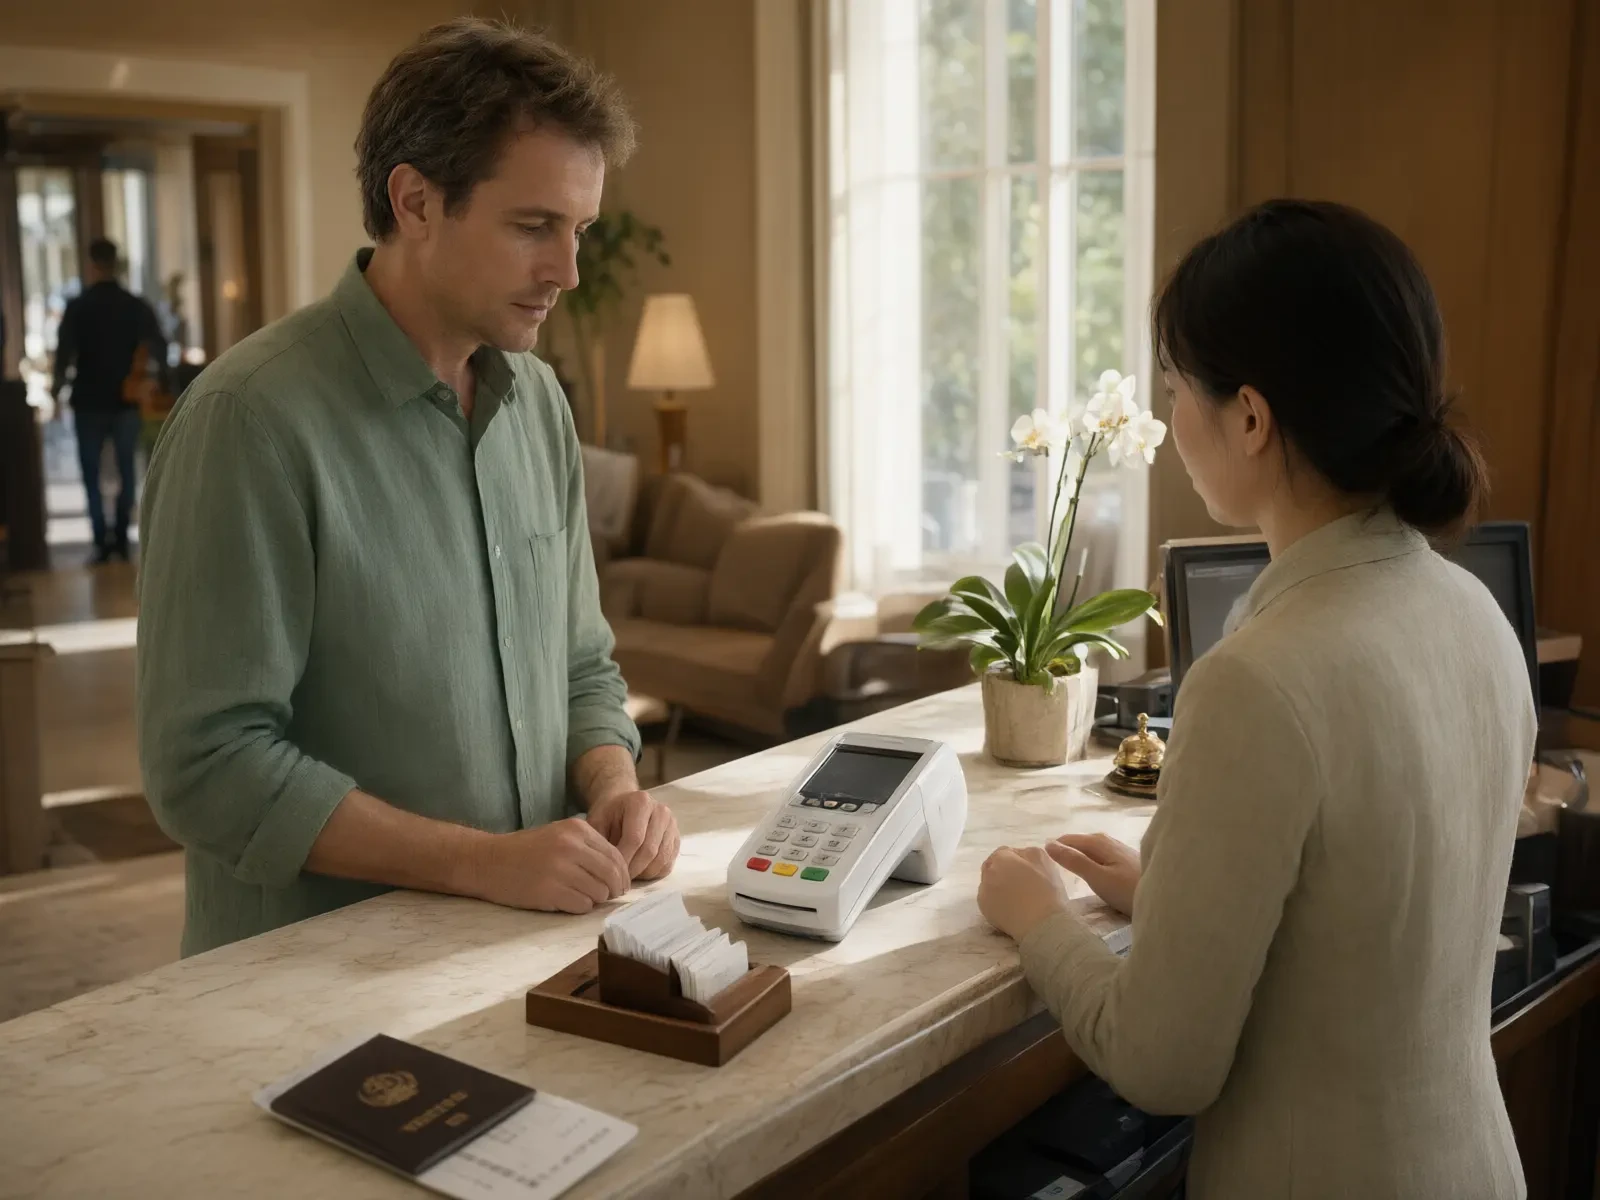
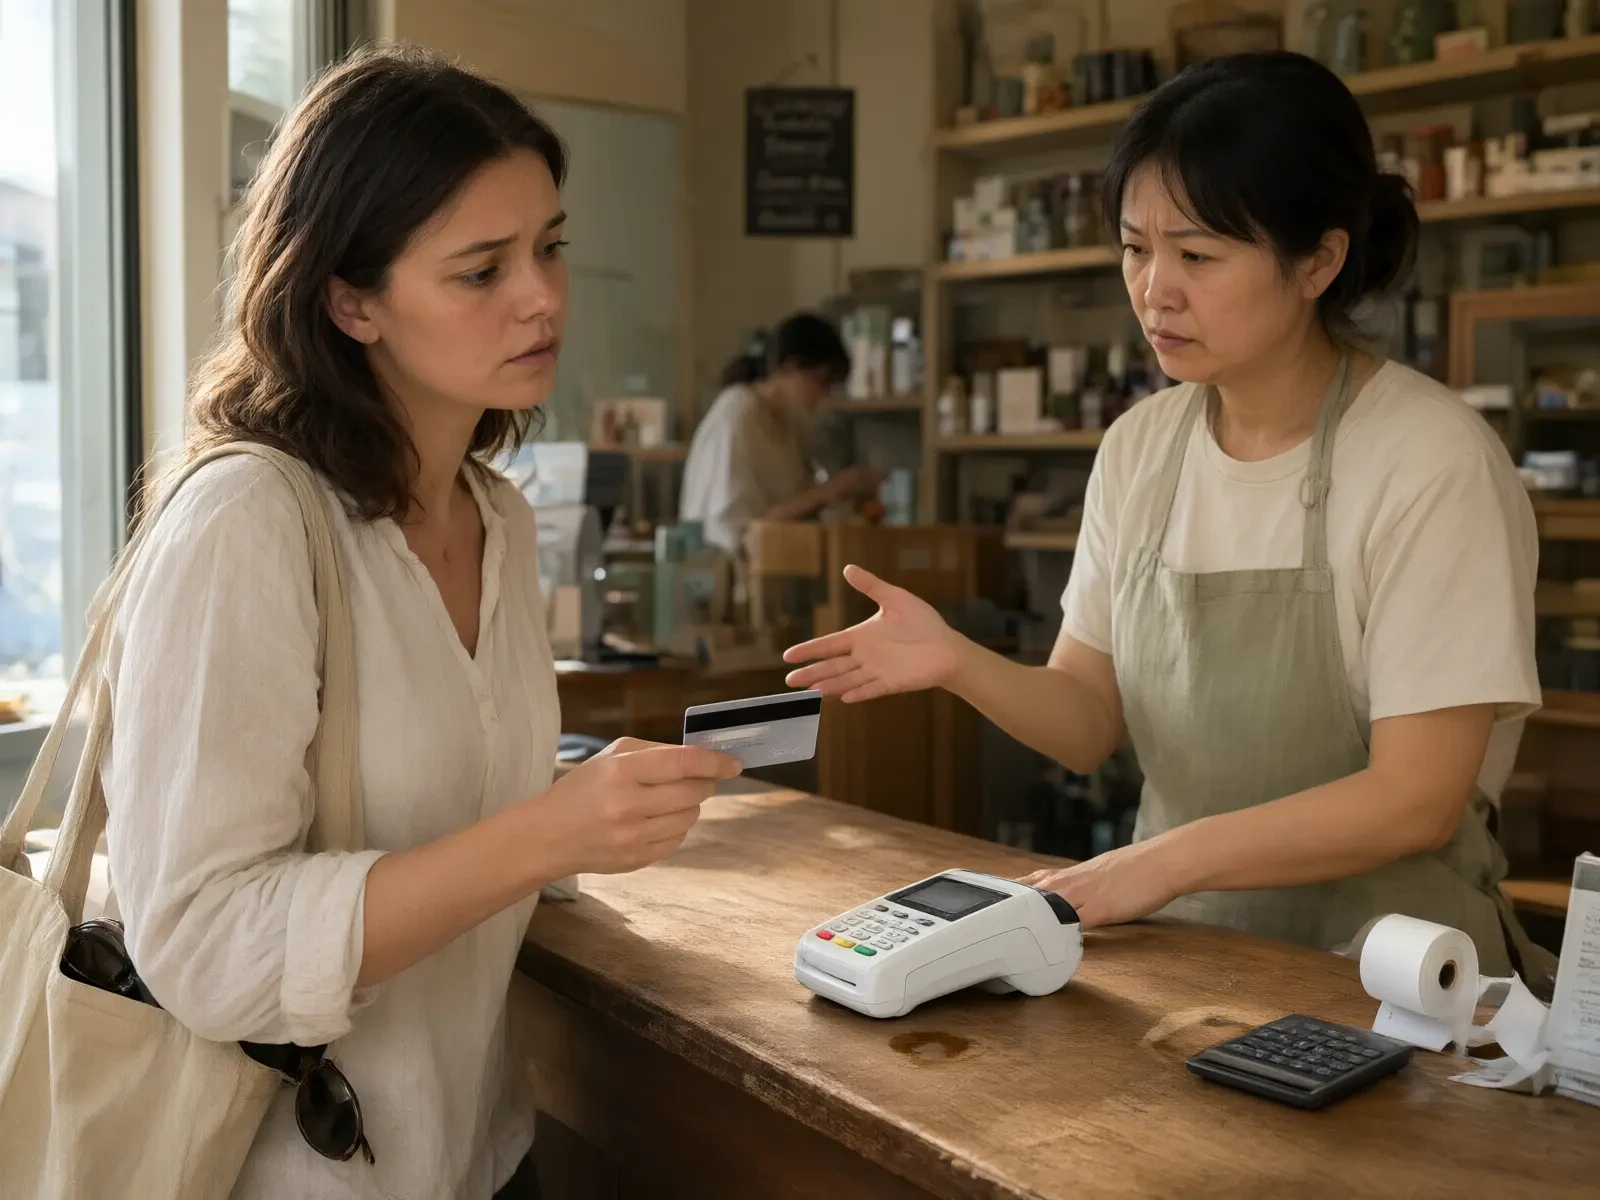
境外消费者的支付习惯以实体银行卡为主。Visa与Mastercard在全球超过200个国家和地区发行,覆盖数十亿持卡人。当这部分消费者进入国内的酒店、餐饮、零售、商圈等消费场景,发现无法刷卡支付时,交易链路直接断裂。对商户而言,这不是体验问题,是营收损失——一笔本可以完成的交易,因为收款工具的缺失而流失。
旅游城市的酒店行业对此感受最为直接。入境客人在结账时无法使用惯用的银行卡支付,要么依赖现金,要么临时注册国内移动支付,流程摩擦显著增加。部分客人会因此选择具备外卡受理能力的竞争对手。
外卡支付功能的设计逻辑
此次上线的外卡支付功能支持Visa、Mastercard等国际主流卡组织的银行卡受理。商户在现有收款体系基础上开通后,即可通过同一套收银终端接受境外银行卡支付。
功能设计围绕两个核心原则展开:兼容性与合规性。
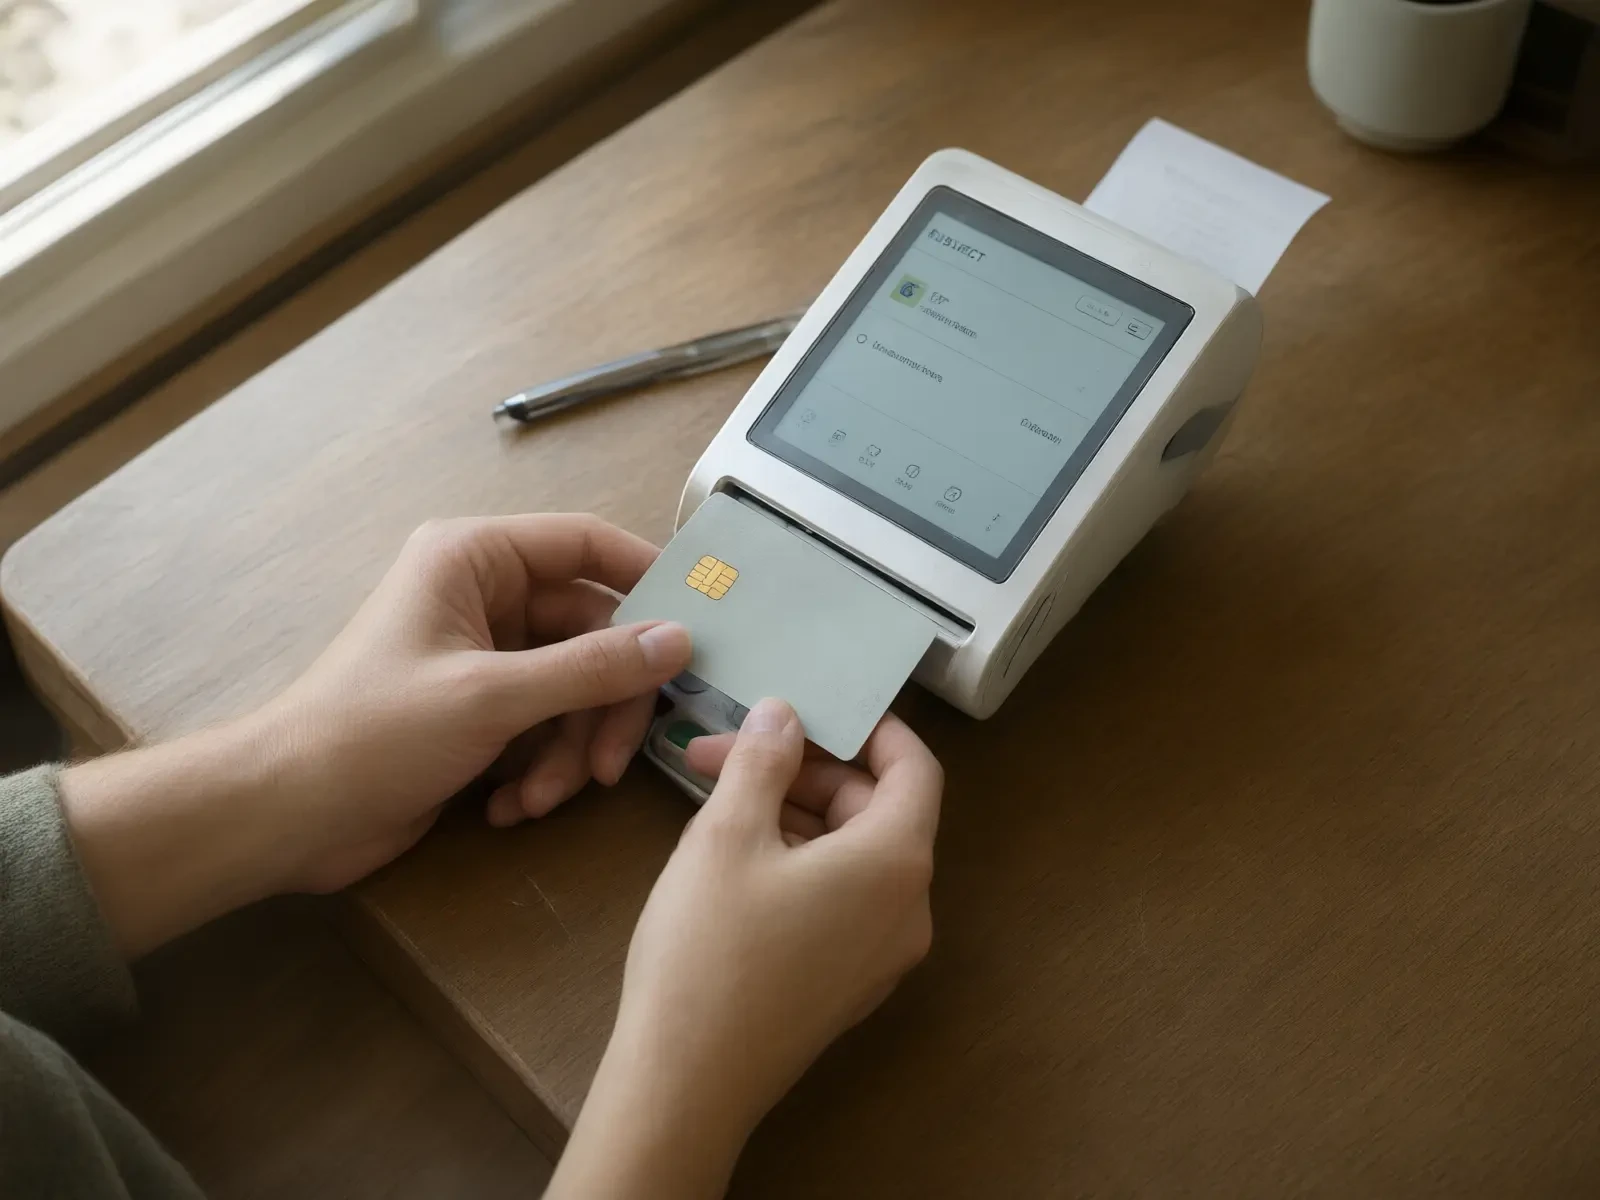
兼容性方面,外卡支付接入商户现有的收银终端与支付链路,无需额外部署硬件。消费者通过刷卡或插卡完成支付,资金按既定结算周期进入商户账户。
合规性方面,外卡支付通过持牌支付机构完成清算,资金全程在银行备付金体系内流转,不存在“二清”风险。跨境支付的清算链路更长、参与方更多,资金安全与合规性是商户首要关注的要素。
纳入统一支付管理体系
外卡支付功能并非独立模块,而是整合进富友缴费通与富掌柜的支付管理体系。商户开通外卡受理后,境内扫码收款与境外刷卡收款在同一管理后台汇总,交易流水、对账数据、结算记录统一呈现。
这一设计解决了多通道收款场景下的管理痛点。商户同时接入多个支付渠道时,通常需要分别登录不同平台查看数据、手动合并对账。外卡支付纳入统一体系后,所有收款数据在一个入口完成查看与导出,财务对账效率得到实质性提升。
对于连锁商户或平台型企业,统一管理的价值更加突出。总部可以实时查看各门店、各渠道的收款数据,包括外卡交易的笔数、金额与结算状态,资金归集与分账规则同样适用。
适用场景与开通建议
外卡支付功能的需求集中度与商户类型直接相关。以下场景的外卡收款需求最为典型:
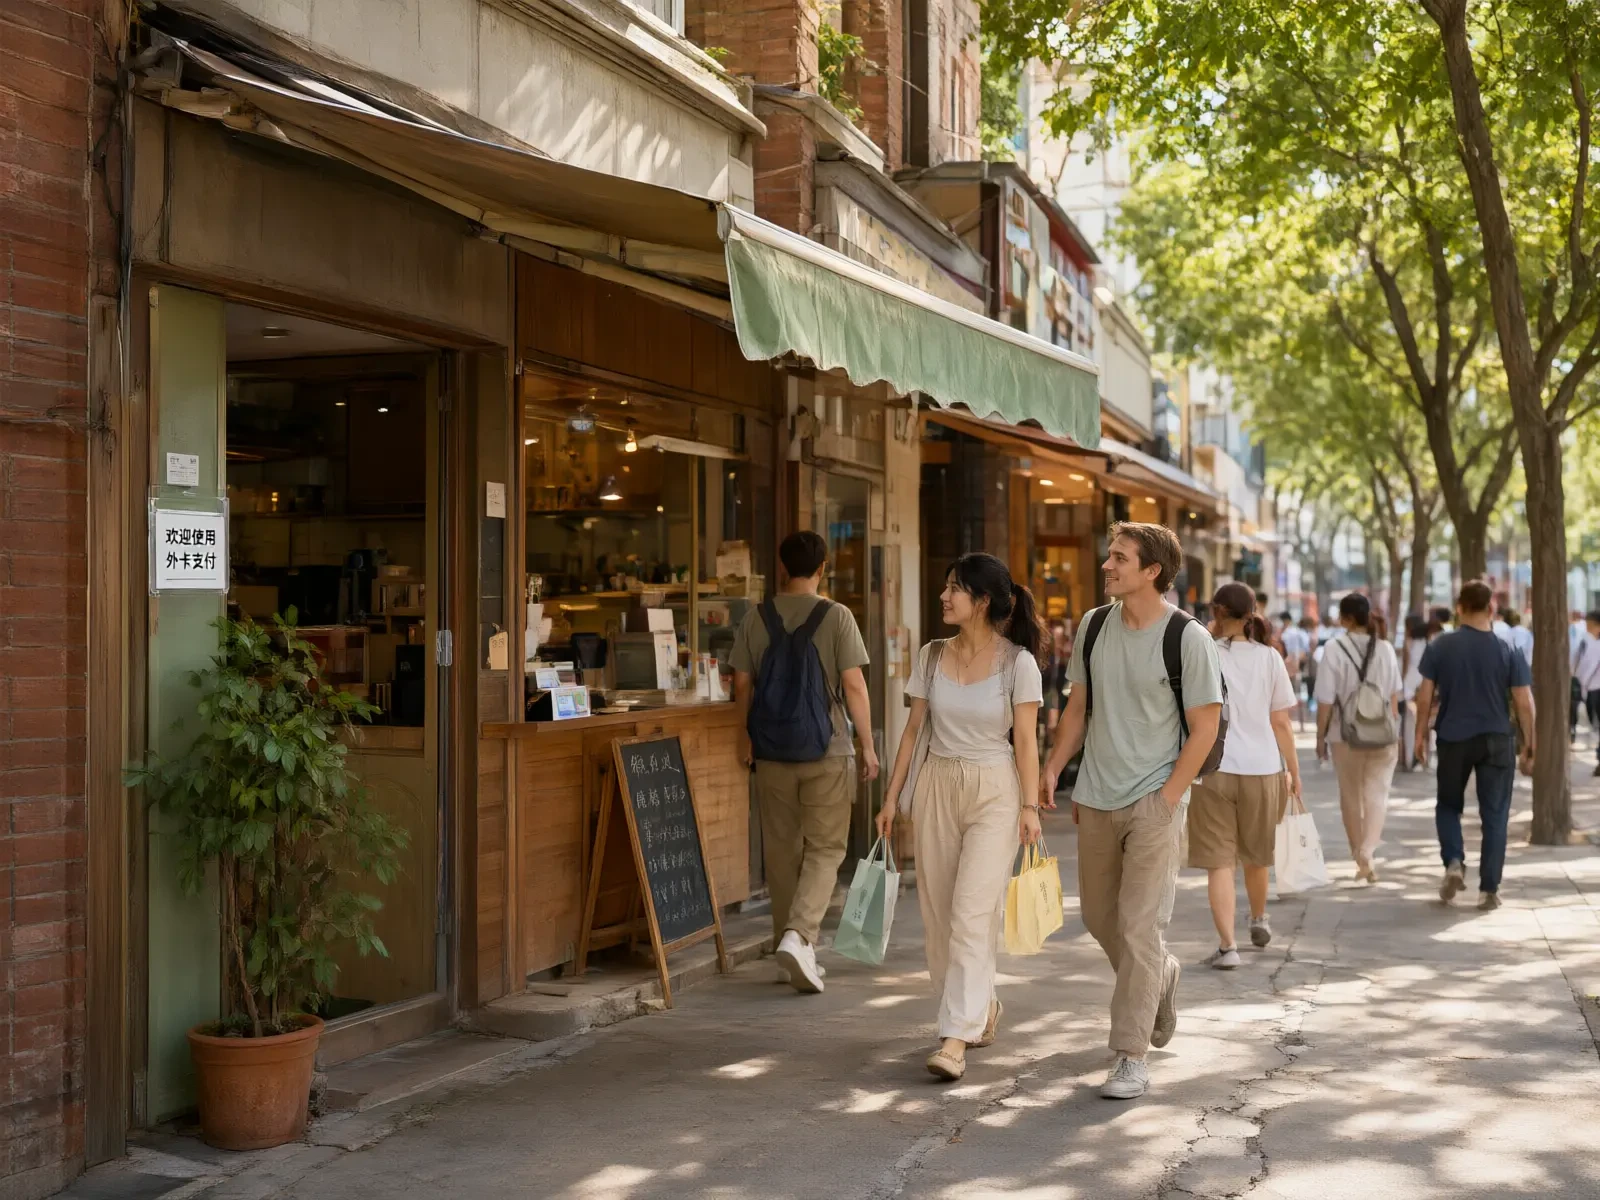
旅游城市的酒店、民宿与旅行社,直接面对入境游客的住宿与行程消费。商圈集市与特色餐饮街区,境外消费者在购物与餐饮场景中刷卡支付意愿较高。医疗美容与高端零售机构,客单价较高且境外客户占有一定比例。国际会展与商务活动场景,参会者的支付习惯以银行卡为主。
系统配备完整的交易风控机制,保障每一笔外卡交易安全稳定,交易记录清晰可查。后续将持续根据实际使用情况,不断优化支付稳定性与受理覆盖范围,为跨境消费提供更流畅、可靠的支付服务。